读《富爸爸穷爸爸》:工资到账以后,钱去哪儿了?
Sep 5, 2026
{"summary":"作者读《富爸爸穷爸爸》后,把焦点放在工资到账后的去向,围绕收入、支出、资产、负债和现金流展开。加薪常被新增消费和分期吃掉,收入提高未必留下余地;他也指出收入不足以覆盖基本生活时,应先多挣,而非只谈省钱。书中“资产把钱放进口袋、负债把钱拿走”是简化口径,作者结合会计准则说明房子与房贷应分开看,并追问月供、持有成本和租金扣支出后是否有结余。现金流强调实际收付和时间,账面值钱未必拿得出眼前现金,借款到账不是变富,还本金与利息也应区分;三种现金流图说明穷人钱很快被日常接走、中产工资更高但固定付款更多、富人靠资产回流,但回流依赖真实收益。
工资到账,房租、月供、信用卡挨个来认领。钱在账户里待了一会儿,又出去了。自己倒像个财务中转站,负责上班、收款,再给各位甲方打钱。
《富爸爸穷爸爸》让我在意的,就是这个有点尴尬的问题:我们花了很多力气研究怎么挣钱,对钱到手以后的去向,却未必有同样的耐心。
读书时,我记下了不少听起来很痛快的话,比如让钱为自己工作、关注自己的事业。但把那些振奋人心的句子先放一边,真正值得摊开聊的,其实就几个词:收入、支出、资产、负债,还有把它们连在一起的现金流。
这些词平时都认识,放到账单上,就未必认得那么清楚了。
工资涨了,怎么还是缺钱
收入最容易理解,工资、稿费、做项目收的钱,都能让人直观地感到:这段时间没白忙。问题是,收入增长很容易给下一笔消费壮胆。
以前觉得贵的东西,现在似乎配得上自己了。房子可以住好一点,手机可以换新一点,再添几笔每月看起来不多的分期。每一项单拿出来都有理由,合起来却把加薪吃得干干净净。
这就很微妙了:工作上的议价能力提高了,生活上能喘口气的余地却没增加。甚至因为新增了固定开销,更不敢停下来。
笔记里反复出现一个意思:钱挣到手以后,能留下多少,又能留多久?我很认同这个提醒,但“挣多少不重要”也不能说得太满。收入本来就不够覆盖基本生活的人,确实需要先多挣一点,不能拿一套消费观念去教育人家为什么不存钱。
对已经有些余地的人,这个问题才尤其扎心:新增的收入,究竟给自己留了空间,还是马上变成了新的付款义务?
资产和负债,别只看它贵不贵
书里用了一种很容易记住的说法:资产把钱带进口袋,负债让钱从口袋里出去。作者官网也沿用这个现金流视角。
它很适合提醒人,但这里得稍微较真一下。这是作者为了说明问题所用的简化口径,跟会计里的定义有区别。会计谈资产,关注的是拥有或控制、预期能带来经济利益的资源;谈负债,关注的是需要履行的现时义务,并不以“每月有没有往口袋里打钱”作为唯一标准。《企业会计准则——基本准则》对两者有明确界定。
拿房子来说,房屋本身和没还清的房贷要分开看。房子有价值,也能提供居住服务;房贷是需要偿还的债务。不能因为每月要还贷款,就把整套房子从资产里划掉,也不能因为房子值钱,就假装月供不存在。
清崎的提醒在另一处:你买下它以后,每个月还需要往里面放多少钱?这些钱由谁来挣?
自住房解决居住问题,这个用途很实在。可如果把它当成投资,就得接着问买入成本、持有开销和将来能不能卖出去。出租的房子也一样,租金到账很开心,维修、空置和贷款支出可不会因为开心就消失。租金扣掉各项现金支出后有没有结余,要另算一遍;有结余,也不等于整笔投资一定赚钱。
所以我更愿意保留这本书教人的那个动作:买东西之前,往后多看几眼。别在付款成功的那一秒就停止计算。
现金流:账户里的钱到底怎么走
资产、负债是在看某个时点的家底,现金流则要看一段时间里实际收进来、付出去多少钱,以及收付发生在什么时候。
这能解释一个看起来矛盾的处境:一个人可能有值钱的东西,却凑不出眼前要用的钱。账面价值和可用现金之间,还隔着出售、成交和到账。今天要交的账单,不一定等得起。
还有一种更容易把人哄开心的情况:借来的钱到账,余额也会增加。可那笔钱跟工资不一样,后面跟着还款义务。单看账户余额,很容易把借钱带来的宽裕当成自己变富了。
按家庭记账的用途,几个词可以这样分开看:
| 要看什么 | 可以先问自己什么 |
|---|---|
| 收入 | 这段时间挣了多少,其中多少已经到账? |
| 支出 | 钱花在了哪里,哪些以后还得继续付? |
| 资产 | 手里有什么有价值的东西,能带来什么收益或用途? |
| 负债 | 欠多少,什么时候还,每次还多少? |
| 现金流 | 实际进出多少钱,下一次付款前够不够用? |
这里还藏着一个小区别:还贷款本金会减少现金,也会减少债务;利息则是借钱的成本。把两者都当成现金流出,方便看月底够不够钱;可要算费用、算家底,就得拆开。否则账越记越认真,概念反而越搅越乱。
我觉得现金流这个词的用处,就在于它逼着人把时间算进去。下个月能到账的钱,能不能接上这周要付的款?所谓有钱,落到具体日子上,有时候就是这点差别。
把书里穷人、中产阶级和富人的三种现金流思路画出来,会更容易看清。下面是重新绘制的示意图,沿用书中的称呼,不代表所有家庭,也没有按金额比例画。上半部分看钱的进出,下半部分看资产和负债;实线表示现金走向,虚线只表示债务带来的还款义务。
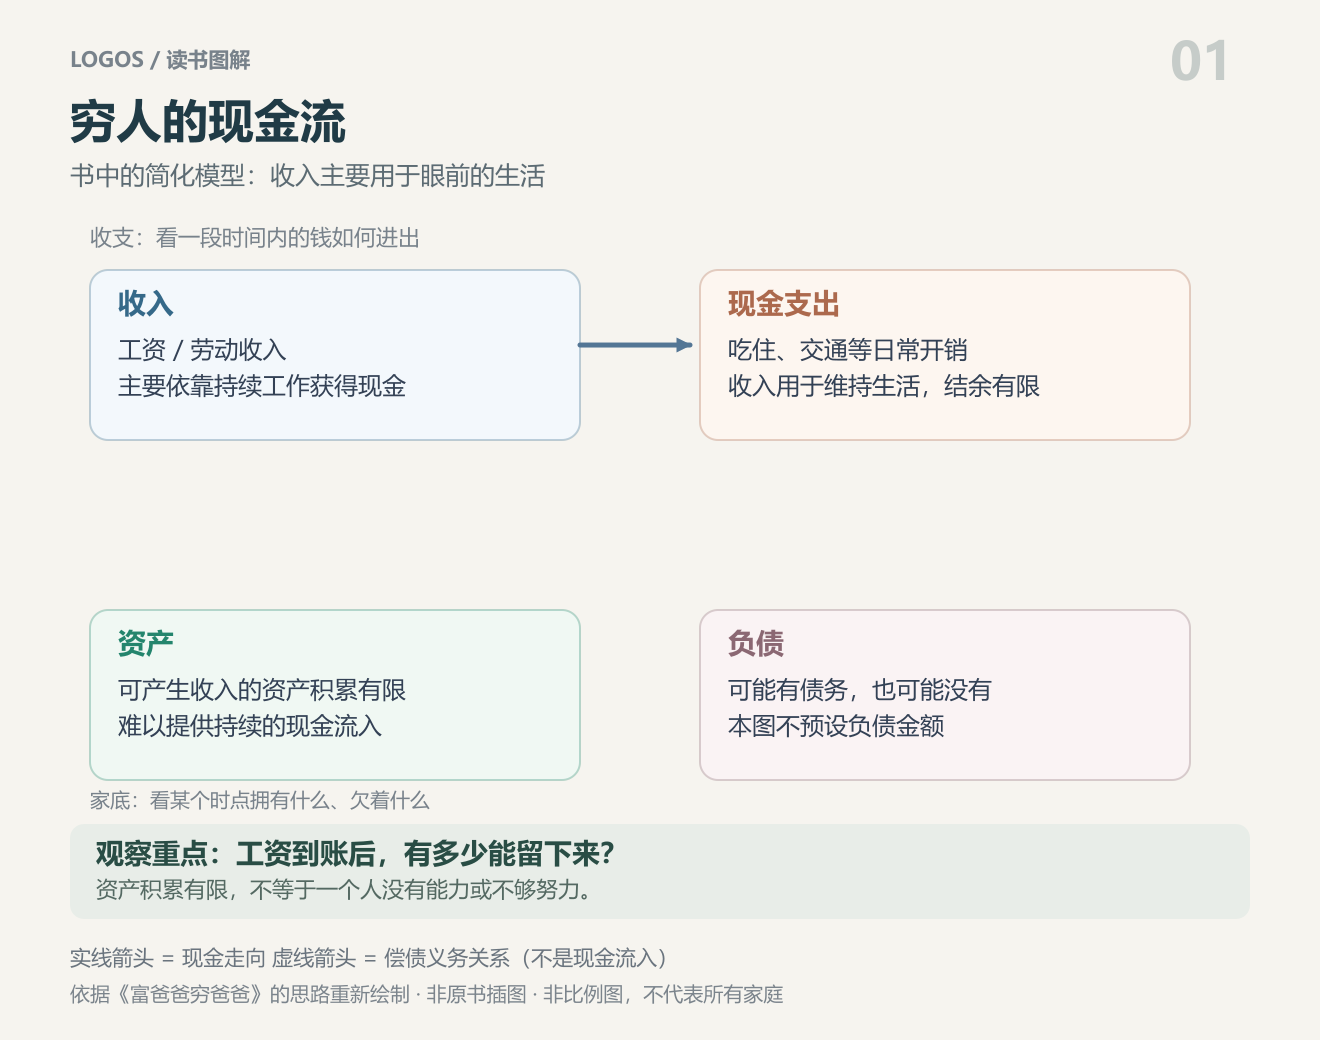
第一种情况里,钱进来以后,很快就被日常生活接走了。这里尤其不能轻飘飘地劝人少花钱。收入如果刚够吃住,哪有那么多可砍的欲望?资产迟迟攒不起来,也可能只是确实没有余地。
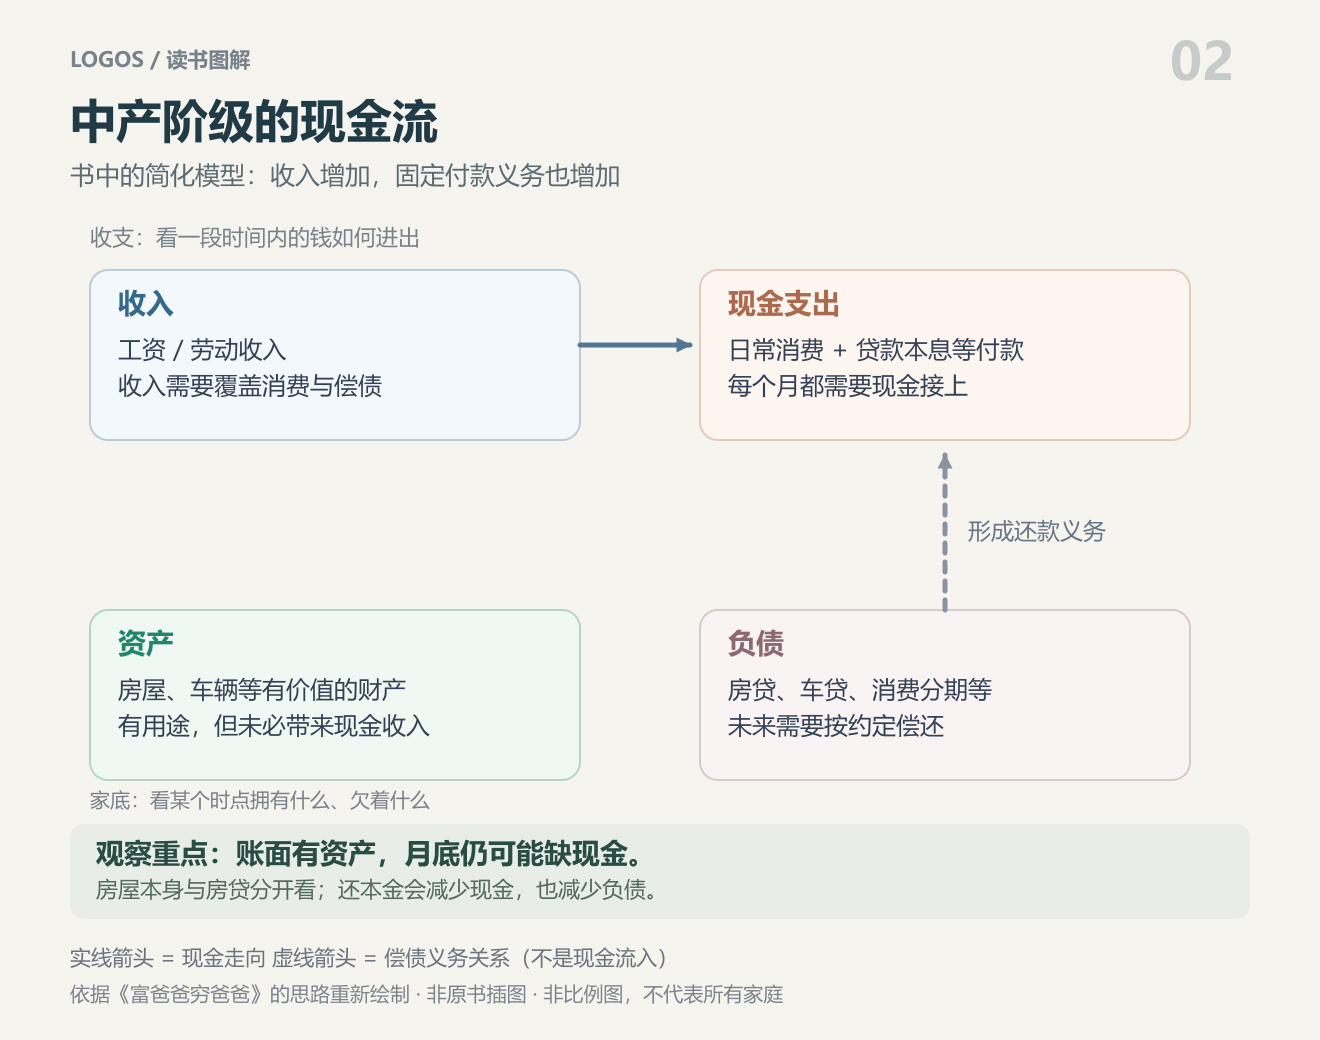
第二种情况就能接上前面说的加薪了。房子、车子都有了,工资也更高,可每月固定要付的钱跟着增加。看家底似乎不错,看账户却还是紧张。房屋和车辆放在资产一侧,贷款放在负债一侧,恰好能把“我拥有什么”和“我还欠多少”分开。
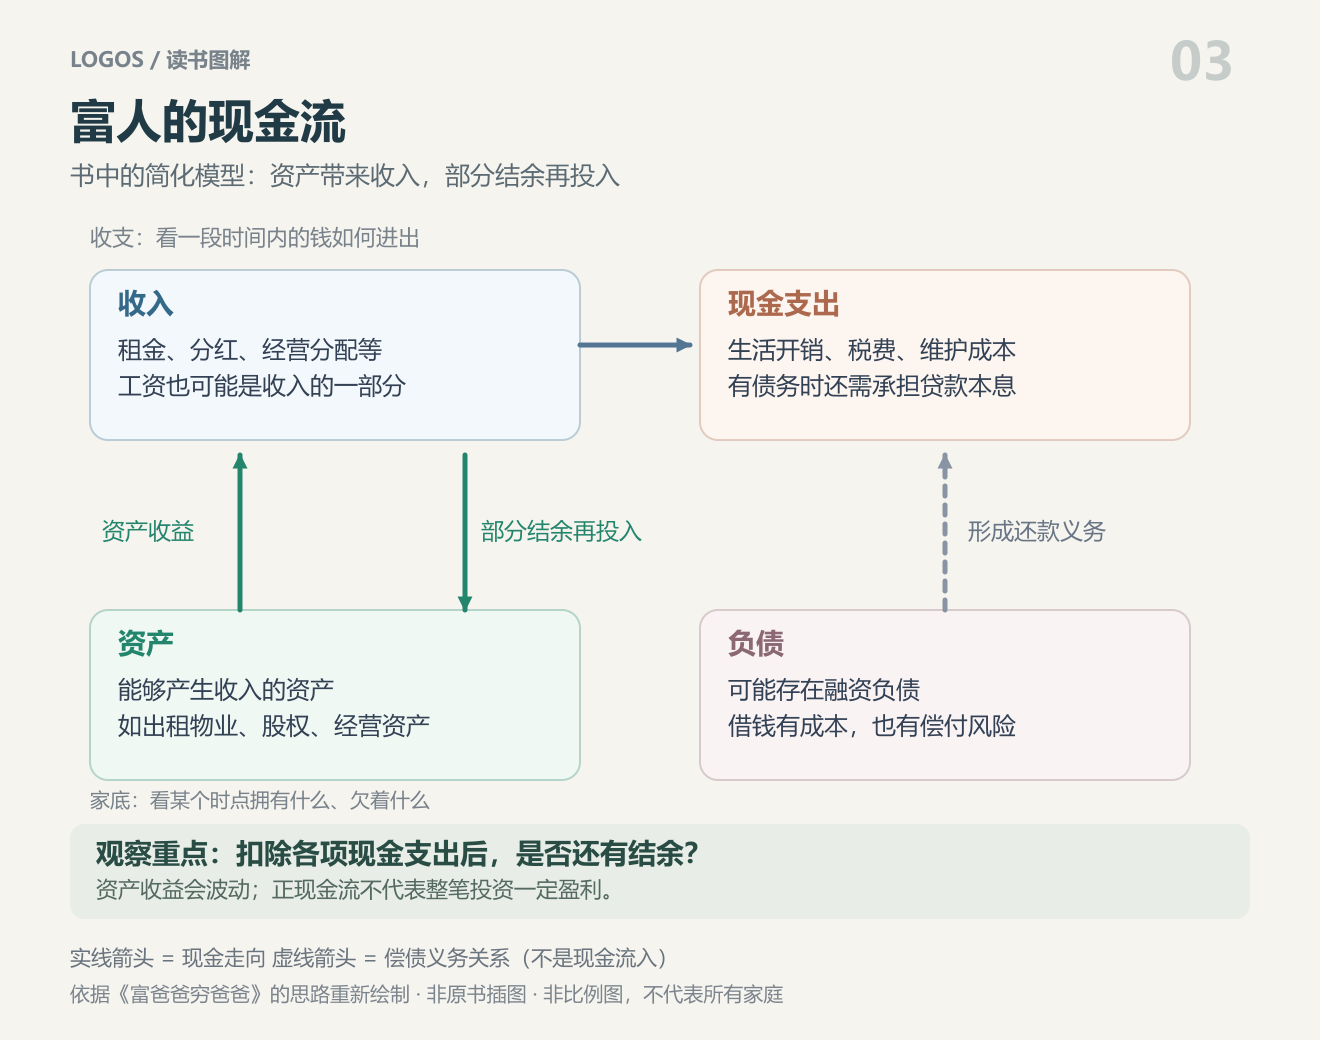
第三张图多出来的,是资产往收入这一侧回流的钱,以及部分结余继续投入的路径。书里让钱为自己工作,说的就是这个方向。可箭头画得顺,不等于现实也顺:租金可能收不上来,经营可能亏损,贷款却仍然到期要还。图上那两根绿色箭头,得靠真实的收益和结余才能转起来。
面子很贵,而且可能按月收费
我的笔记里有一句挺损的话:绝大部分情况,面子是负债。
这当然不是会计定义。它说的是一种消费动机:东西还没用上,先替自己想好了别人羡慕的表情。为了维持这个表情,往后还得按时还款。
一辆车方便通勤,一件喜欢的衣服让人开心,这些都说得通。花钱买舒服没什么可羞耻的。可如果明明买的是享受,偏要给它套上投资的名字,后面的账就容易糊弄过去。
尤其是“奖励一下自己”。努力工作当然值得奖励,只是奖励如果顺便预订了未来很长一段时间的工资,那未来的自己也该有点投票权吧。
书里提到先积累资产,再用资产产生的收入购买奢侈品。我从中读到的是一种对付款来源的追问:这次享受需要我再多干多久?买完以后,我还能承受哪些变动?至于把所有快乐都推迟到有钱以后,我不太愿意。日子毕竟还得过,量力花钱就好,也用不着把一杯喜欢的饮料审成财务事故。
“不为钱工作”,先别急着交辞职信
这本书最容易让人上头的地方,也在这里。读着读着,仿佛继续领工资都有点没出息。
我不这么看。对普通人来说,工资很可能就是积累的起点。笔记里那句“努力上班,认真工作,赚更多的钱去养鹅,直到自己的鹅孵出金蛋”,比直接喊财务自由更贴近现实。只是鹅会不会下蛋、养它要花多少钱,还得认真研究。
书里区分职业和自己的事业,提醒人别只盯着当月工资。这个提醒可以保留:工作除了发钱,有没有让自己学会新的东西?离开现在的岗位,那些能力还带不带得走?笔记里提到沟通、写作、商务谈判,我觉得都很具体,比笼统地说要提升自己有用。
但技能也不会自动变成被动收入。接项目需要交付,做产品需要维护,经营一门生意更要持续花精力。“睡后收入”听着很香,有时只是把工作挪到了睡前。
我愿意关注那些能反复使用的积累,同时承认它们需要投入,也可能没有回报。这样再去理解让钱为自己工作,就不至于把一句启发听成保底承诺。
财商里,应该有一点不激动的能力
我会推荐这本书,因为它能让人重新检查自己习以为常的花钱方式。但书里那些把贫富归到想法上的表达,我没法全盘接受。
笔记里有“财富是对认知的补偿,而不是对勤劳的奖赏”这样的句子。读起来很痛快,拿来解释所有人的生活,就太省事了。起点、家庭负担、机会和运气,都不能被一句认知不够抹掉。一个人没有积累下来,也不代表他不努力、不聪明,或者不懂控制欲望。
同样,害怕亏钱未必是缺点。怕到什么都不愿了解,确实会困住自己;但知道自己承担不起某种损失,也是一种判断。不能读完几段关于勇气的话,就觉得风险也被感动了,会自动绕路。
我理解的财商,要经得起这些很普通的追问:收益从哪里来,付出的成本有没有漏算,钱什么时候能拿回来,要是事情没按预想发展,还能不能照常生活?答不上来时,承认自己没弄懂,也比急着证明自己有富人思维强。
还有一点,我不想把这本书读成另一种忙碌。以前忙着上班,后来忙着研究怎么暴富,一样没空看自己的账。笔记里说的“用忙碌掩饰懒惰”,放在这里倒很合适:看一堆致富故事,有时确实比整理账单轻松,至少不用面对自己买过的那些东西。
如果把读后的想法落到一个小动作上,我会先翻开最近一个月的流水,看看固定要付的款有哪些,再挑出一笔当时觉得很划算、现在仍在持续付钱的消费。先把这笔账算完。至于富爸爸那边,晚点认亲也来得及。
Loading comments...